
切断配资“资金魔杖”:从流动到平台的系统风险
社评的关键不在情绪,而在机制。股票配资表面是资金短期“增量”,本质是把投资者的资金持有者角色替换成链条外的资金供给方。只要配资存在,就会把风险从价格波动扩展到资金链与风控链:当某一环节出现撤资、追保、断供,交易端的卖压会以更快速度反射到市场价格,从而形成“资金—价格”强耦合。
监管在多次风险提示中明确要求投资者警惕所谓场外配资、伞形通道与“保证收益”等承诺,并强调非法从事证券相关业务的危害。对比之下,禁止股票配资不仅是规范行为,更是降低系统性脆弱性:减少外部杠杆对交易的冲击源,保护资金持有者的风险归属清晰度。
我们需要追问:配资资金流动到底发生了什么变化?在合规证券交易中,资金一般直接归属到投资者账户与券商结算体系,路径较短、透明度较高。而配资往往通过平台、代持、通道、约定回购等方式改变资金流向,导致资金流动呈现三类特征。
资金归属迁移:资金表面由投资者使用,实质控制权可能分散在配资方与平台规则中。
流动性不稳定:收益分配与风险补偿的触发条件,会让资金在压力时点迅速撤离。
信息延迟放大:价格下跌时的追加保证金、强平规则,可能早于投资者对风险的完整判断。
因此,禁止股票配资的目的,是让资金流动回到可监督的轨道,避免“平台规则”替代市场纪律。真实资金利用应由投资者的风险承受能力与信息获取能力共同决定,而不是由外部杠杆的临界条件决定。
配资对市场依赖度体现在:它不是单个投资者的工具,而可能成为某些标的短期流动性的来源。当越来越多的资金以配资方式进入,市场交易深度会对外部融资条件产生更高依赖。一旦融资链条收缩,市场流动性会同时变薄,价格波动会更剧烈。
以国家统计与监管披露的宏观框架为参照,资本市场稳定运行强调“防范化解重大金融风险”。在这一目标下,禁止股票配资相当于削减高杠杆外部资金对市场的“非正常依赖”,减少在压力环境下从杠杆端向价格端传导的放大效应。
很多配资并非以“借钱炒股”直白出现,而是通过“技术支持”“风控模型”“交易通道”“账户服务”等形式包装。这里的关键环节在“配资平台支持服务—平台分配资金—资金利用”。把链条拆开看,会更清楚风险如何积累:
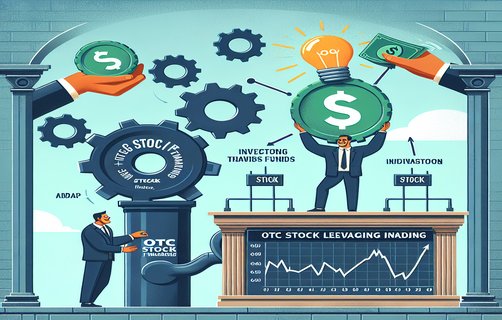
配资平台支持服务:提供所谓策略、风控指标、保证金管理、撮合或通道;看似专业,实则把关键决策外包给平台规则。
平台分配资金:资金进入后如何划分、如何触发追加与撤回,往往由平台条款决定,信息披露不对称。
资金利用:杠杆资金更倾向追逐短期波动,资金利用效率在“风险校正后”可能显著下降,容易形成资金在高波动期的堆叠。
社评观点是:平台化、条款化的配资,本质上降低了资金风险的可识别性与可追责性。禁止股票配资,等于切断“服务包装”对监管边界与投资者认知的双重模糊。
禁止股票配资并不意味着只能“躺平”。更理性的做法是:以自有资金为核心,使用合规工具管理风险;在仓位上设置可承受回撤阈值;选择流动性更好、基本面更清晰的标的;并把资金利用效率体现在长期复利与风险预算,而不是短期杠杆收益想象。
当市场更强调透明与可验证的风险管理时,资金持有者的主动权应回归自身:你承担多少风险,就对应多少资金配置,而不是由配资条款替你做“临界切换”。
参考依据:监管部门对场外配资、非法证券活动的风险提示与治理导向多次强调要提高警惕并远离违规通道;政策层面也持续提出防范化解金融风险的总体要求。本文观点基于公开政策框架进行机制分析。
Q1:为什么禁止股票配资比监管“处罚个案”更重要?
A:配资的风险是链条型、传导型的,禁令能从源头减少资金流动异常与杠杆挤兑,降低系统性脆弱。
Q2:如果平台宣称有“风控模型”,是否仍属于高风险?
A:风控模型不等于透明披露与可验证合规。条款触发与信息不对称仍可能放大尾部风险。
评论
理性观察者
文章把配资的风险从“价格波动”扩展到“资金链与风控链”,讲得很机制化。尤其提到撤资、追保、断供会让卖压更快反射到价格,确实是强耦合问题。
追光的蜗牛
我喜欢它对“平台支持服务”的拆解:技术支持、风控指标、撮合通道听起来像合规工具,但本质是决策外包、信息不对称。禁止配资等于切断这种包装。
稳健不贪
文中强调资金归属迁移、流动性不稳定、信息延迟放大三点,让人意识到风险不在杠杆字眼,而在资金路径的不可监督。回到合规轨道更像是降低系统性脆弱性。
小城看盘人
关于“资金利用效率回到合规框架”,也算给了替代思路:用自有资金、设定回撤阈值、重视长期复利与风险预算,而不是被临界切换牵着走。整体观点有说服力。